Dlaczego przelew natychmiastowy jest płatny i jak obniżyć koszty

- Skąd bierze się opłata za natychmiastowe płatności
- Dlaczego przelew natychmiastowy jest płatny, skoro zwykły Elixir nic nie kosztuje
- Ile kosztuje przelew natychmiastowy w polskich bankach
- Kiedy naprawdę potrzebujesz przelewu natychmiastowego, a kiedy przepłacasz
- Jak obniżyć koszty przelewów natychmiastowych w praktyce
- Przelew natychmiastowy w firmie, czyli koszty, podatki i kontrola wydatków
- Ryzyko, o którym mało kto pamięta: nieodwracalność przelewu
- Najczęstsze pytania
- Dlaczego przelew natychmiastowy jest płatny w jednym banku, a w innym darmowy?
- Ile kosztuje przelew natychmiastowy w 2025 roku?
- Czy przelew natychmiastowy da się cofnąć?
- Czy opłata za przelew natychmiastowy jest kosztem uzyskania przychodu?
- Czy zwykły przelew Elixir jest darmowy?
- Jak zrobić darmowy przelew natychmiastowy?
Dlaczego przelew natychmiastowy jest płatny? Bo bank płaci za dostęp do systemu Express Elixir albo BlueCash, w którym pieniądze trafiają do odbiorcy w kilkanaście sekund. Zwykły przelew Elixir jedzie w paczkach kilka razy dziennie i rozkłada się na tysiące zleceń naraz. Za natychmiastowość płacisz Ty, najczęściej 3-6 zł za zlecenie.
Skąd bierze się opłata za natychmiastowe płatności
Za każdym przelewem natychmiastowym stoi kilka podmiotów. Zlecenie przechodzi przez bank nadawcy, operatora systemu rozliczeniowego i bank odbiorcy. W Polsce działają dwa takie systemy: Express Elixir, którym zarządza Krajowa Izba Rozliczeniowa, i BlueCash, należący do Autopay. Żaden z nich nie pracuje za darmo.
Bank nadawcy płaci operatorowi za każde pojedyncze zlecenie. Do tego dochodzi opłata interchange, którą dostaje bank odbiorcy. W zwykłym Elixirze te koszty rozkładają się na całą sesję rozliczeniową, w której bierze udział kilka tysięcy przelewów. W trybie natychmiastowym każde zlecenie idzie osobno, od razu i o dowolnej porze. Jednostkowy koszt jest więc wielokrotnie wyższy.
System musi działać 24 godziny na dobę, siedem dni w tygodniu, także w święta. To oznacza całodobowe utrzymanie infrastruktury, monitoring bezpieczeństwa i rezerwy płynnościowe w bankach. Kiedy klient wysyła przelew o 2:40 w nocy, ktoś musi mieć środki gotowe do natychmiastowego przekazania. Ta gotowość też kosztuje.
Banki nie ukrywają tego mechanizmu. Przenoszą część kosztu na klienta w formie opłaty za zlecenie albo wliczają go w miesięczną opłatę za konto. Jeden i drugi model jest poprawny rachunkowo. Różnica polega na tym, ile przelewów natychmiastowych wykonujesz w miesiącu. Ten mechanizm wyjaśnia, dlaczego przelewy natychmiastowe są płatne, a kwota na przelew natychmiastowy w bankowości bywa różna w zależności od modelu cenowego.
Dlaczego przelew natychmiastowy jest płatny, skoro zwykły Elixir nic nie kosztuje
Zwykły przelew w Elixirze rzeczywiście nie kosztuje Cię nic w większości kont osobistych i w wielu kontach firmowych. Ale to nie znaczy, że jest darmowy. Bank płaci KIR za każdą sesję rozliczeniową, w której przetwarza tysiące zleceń. Koszt jednego przelewu jest wtedy groszowy, więc banki rozkładają go na wszystkich klientów i traktują jako element podstawowej obsługi rachunku.
W trybie natychmiastowym tak się nie da. Nie ma paczki, na którą można rozłożyć wydatek. Jest jedno zlecenie, jeden koszt, jedno obciążenie. Gdyby bank brał to na siebie przy każdym przelewie, pojemność takiego rozwiązania szybko by się skończyła.
Drugi powód jest mniej oczywisty. Kiedy przelew jest natychmiastowy, bank nie ma czasu na rutynowe kontrole. Traci okno na wychwycenie podejrzanej transakcji, na weryfikację salda i na ewentualne odrzucenie zlecenia przed rozliczeniem. To większe ryzyko operacyjne i większe ryzyko fraudowe. Bank wycenia je tak samo jak każde inne ryzyko, czyli włącza w cenę usługi.
Trzeci powód to sposób, w jaki banki budują pakiety. Przelew natychmiastowy jest jedną z niewielu usług, za którą klient jest gotowy zapłacić osobno. Dzięki temu bank może go użyć jako elementu oferty premium. Konto z miesięczną opłatą 30-50 zł i darmowymi przelewami natychmiastowymi wygląda atrakcyjniej niż konto darmowe, w którym każdy taki przelew kosztuje 5 zł.
Ile kosztuje przelew natychmiastowy w polskich bankach
Ceny zmieniają się kilka razy w roku, więc traktuj poniższe widełki jako punkt odniesienia, a nie jako aktualny cennik. Sprawdź tabelę opłat i prowizji swojego banku, zanim podejmiesz decyzję.
W typowym banku detalicznym w Polsce przelew natychmiastowy kosztuje od 3 do 6 zł za zlecenie poza pakietem. W pakiecie z miesięczną opłatą jest bezpłatny albo objęty limitem, na przykład 5 lub 10 zleceń w miesiącu. Po przekroczeniu limitu wraca stawka jednostkowa. Sprawdź, jaka jest prowizja za przelew natychmiastowy w różnych bankach, bo stawki potrafią się różnić.
W kontach firmowych rozrzut jest większy. Najtańsze pakiety pozwalają wysyłać przelewy natychmiastowe za 0-1 zł, droższe banki liczą sobie 3-5 zł. Duże firmy z wysokim obrotem negocjują stawki indywidualnie i często schodzą do kilkudziesięciu groszy za zlecenie.
Osobna kategoria to SEPA Instant, czyli unijny standard przelewu natychmiastowego w euro. W kilku polskich bankach jest dostępny bez dodatkowej opłaty, a przepisy unijne zmierzają w stronę zrównania kosztu przelewu natychmiastowego z kosztem zwykłego przelewu. Krajowe systemy Express Elixir i BlueCash rządzą się jednak własnymi zasadami, więc zmiany w SEPA nie przekładają się na nie automatycznie.
I jeszcze jedna rzecz, o której wiele osób zapomina. Przelew między rachunkami w tym samym banku jest natychmiastowy z definicji i w praktyce zawsze bezpłatny. Jeśli Twój kontrahent ma konto w tym samym banku co Ty, nie potrzebujesz do niczego Express Elixiru.
Kiedy naprawdę potrzebujesz przelewu natychmiastowego, a kiedy przepłacasz
Zadaj sobie jedno pytanie: co się stanie, jeśli pieniądze dotrą do odbiorcy następnego dnia roboczego? Jeśli odpowiedź brzmi „nic”, opłata za natychmiastowość jest wyrzuconym wydatkiem. Zanim uznasz, że natychmiastowość jest konieczna, sprawdź, czy przelew natychmiastowy przychodzi od razu, i zestaw to z terminem, który masz w umowie.
Przelew natychmiastowy ma sens w kilku sytuacjach:
- Gdy kupujesz towar od nowego dostawcy, który nie wyśle zamówienia przed zaksięgowaniem wpłaty.
- Gdy ratujesz termin z umowy, w której opóźnienie wiąże się z karą umowną.
- Gdy płacisz zaliczkę przy podpisywaniu aktu notarialnego albo rezerwujesz termin u wykonawcy.
- Gdy wpłacasz pieniądze tego samego dnia, w którym kończy się termin płatności faktury, a zwykły przelew nie zdąży dojść.
Nie ma sensu płacić za natychmiastowość, gdy regulujesz standardową fakturę z czternastodniowym terminem. Odbiorca i tak zaksięguje ją w swoim cyklu, często po dwóch dniach. To samo dotyczy opłat, które mają sztywne terminy, na przykład składek do ZUS. Nie zyskujesz nic, wysyłając je w trybie ekspresowym.
Zwykły Elixir działa w dni robocze w kilku sesjach rozliczeniowych, rozłożonych na cały dzień. Ostatnia wypada zwykle po południu. Przelew zlecony po tej godzinie trafi do odbiorcy następnego dnia roboczego. Znajomość godzin sesji swojego banku bywa przydatna, bo czasem wystarczy wysłać zlecenie godzinę wcześniej, żeby uniknąć opłaty za przelew natychmiastowy.
Jak obniżyć koszty przelewów natychmiastowych w praktyce
-
Policz. Przejrzyj wyciągi z ostatnich trzech miesięcy i sprawdź, ile zleceń natychmiastowych wysyłasz i ile za nie płacisz. Dopiero ta liczba pokaże, czy warto zmieniać pakiet konta.
-
Dopasuj pakiet. Jeśli wysyłasz pięć przelewów natychmiastowych w miesiącu po 5 zł, płacisz 25 zł. Pakiet konta za 20 zł z darmowymi przelewami natychmiastowymi zwraca się od razu. Jeśli wysyłasz jeden przelew na kwartał, pakiet nie ma sensu. Sprawdź też, czy przelew natychmiastowy ma limit w Twoim pakiecie, bo po przekroczeniu limitu wraca stawka jednostkowa.
-
Sprawdź, czy odbiorca nie ma konta w Twoim banku. Przelew wewnętrzny jest darmowy i dociera natychmiast. Wystarczy zapytać albo sprawdzić numer rachunku w systemie bankowości elektronicznej. Banki często same podpowiadają taką możliwość przy wypełnianiu zlecenia.
-
Szukaj alternatyw. Przelew na telefon BLIK jest w większości banków bezpłatny, a pieniądze docierają w kilkanaście sekund. Dobrze sprawdza się przy mniejszych kwotach i rozliczeniach między osobami. Do płatności w euro masz SEPA Instant. Przy zakupach w sieci wybierz płatność kartą albo szybki przelew online, bo wtedy koszt obsługi ponosi sprzedawca, a nie Ty.
-
Negocjuj w firmie. Przy przenoszeniu rachunku do innego banku negocjuj stawki za przelewy ekspresowe. To jeden z najłatwiejszych do wynegocjowania elementów oferty, bo banki walczą o klientów z obrotem. Poproś o stawkę ryczałtową za paczkę przelewów albo o zniesienie opłat w zamian za wyższe saldo.
-
Kontroluj. Ustaw w systemie bankowości elektronicznej alert, gdy liczba przelewów natychmiastowych w miesiącu przekroczy ustalony próg. Bez tego opłaty rosną po cichu, a Ty dowiadujesz się o nich z rocznego podsumowania. Za przelew natychmiastowy płacisz tylko wtedy, gdy faktycznie potrzebujesz efektu, a nie wtedy, gdy tak wyszło z przyzwyczajenia.
Przelew natychmiastowy w firmie, czyli koszty, podatki i kontrola wydatków
Opłaty bankowe, w tym za przelewy natychmiastowe, możesz zaliczyć do kosztów uzyskania przychodu. Dotyczy to zarówno jednoosobowych działalności, jak i spółek. Warunek jest jeden: wydatek musi mieć związek z prowadzoną działalnością. Rachunek, z którego wychodzą przelewy firmowe, ten warunek spełnia.
Z odliczeniem VAT jest inaczej. Usługi bankowe są zwolnione z VAT, więc podatku naliczonego z opłaty za przelew nie odliczysz. Nie ma tu czego szukać. Pamiętaj o tym, planując budżet.
Policz skalę. Firma, która wysyła 200 przelewów natychmiastowych rocznie po 5 zł, wydaje na nie 1000 zł. To kwota porównywalna z roczną składką za ubezpieczenie OC działalności. Przy 2000 przelewów robi się z tego 10 000 zł, czyli realna pozycja w budżecie.
Druga strona to kontrola. W firmie z kilkoma osobami mającymi dostęp do rachunku ustal, kto i w jakich sytuacjach może wysyłać przelewy natychmiastowe. Zlecenie natychmiastowe nie przechodzi przez typowe okno weryfikacji, więc każda taka płatność powinna mieć potwierdzenie w dokumentacji: fakturze, umowie albo zamówieniu.
Trzecia rzecz to dopasowanie umów do modelu płatności. Jeśli w umowie z kontrahentem zapisujesz termin płatności „w ciągu 7 dni”, nie musisz płacić za natychmiastowość. Jeśli zapisujesz „płatne w dniu dostawy”, musisz. Czasem lepiej wydłużyć termin o jeden dzień i zaoszczędzić na opłatach, niż trzymać zapis, który wymusza ekspresowe zlecenia.
Ryzyko, o którym mało kto pamięta: nieodwracalność przelewu
Przelew natychmiastowy jest nieodwracalny. Rozlicza się w kilka sekund i od tej chwili pieniądze należą do odbiorcy. Bank nie może ich cofnąć bez zgody właściciela rachunku. Nie ma tu okna na „anulowanie zlecenia”, które działa przy zwykłym Elixirze, dopóki sesja rozliczeniowa się nie zamknęła.
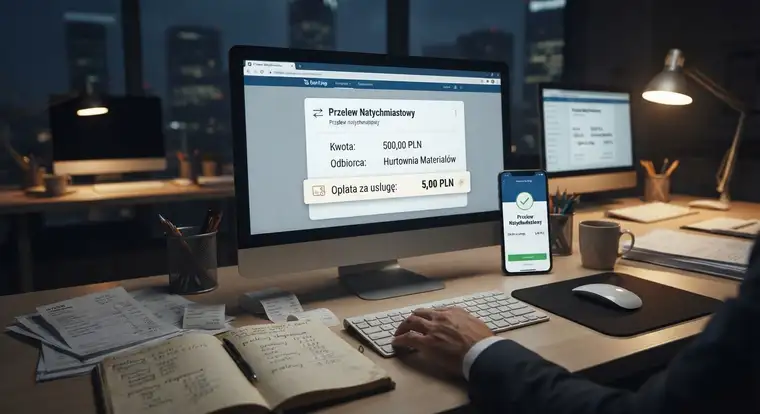
To dokładnie ta cecha, na którą liczą oszuści. Najczęstszy scenariusz wygląda tak: dostajesz maila z fakturą od stałego kontrahenta, ale z podmienionym numerem rachunku. Albo ktoś z zespołu dostaje wiadomość na komunikatorze od „prezesa”, który pilnie potrzebuje zapłaty. Presja czasu plus płatność nieodwracalna równa się pieniądze bezpowrotnie stracone.
Obrona jest prosta, choć wymaga dyscypliny. Zawsze dzwoń do kontrahenta na numer, który znasz z umowy, a nie z wiadomości z nowym numerem konta. Nie potwierdzaj danych rachunku mailem ani w komunikatorze. Skorzystaj z mechanizmu weryfikacji nazwy odbiorcy, który udostępnia KIR razem z systemem Express Elixir. Bank sprawdzi, czy nazwa, którą wpisujesz, zgadza się z właścicielem rachunku.
Pomyśl też o polisie dla firmy, która obejmuje oszustwa przy płatnościach i kradzież środków z rachunku. Składka jest niewielka w porównaniu z jednorazową stratą rzędu kilkudziesięciu tysięcy złotych. Zanim podpiszesz, sprawdź w ogólnych warunkach, czy ubezpieczyciel nie wymaga określonych procedur weryfikacji po Twojej stronie. Bez nich wypłata odszkodowania może się nie należeć.
Najczęstsze pytania
Dlaczego przelew natychmiastowy jest płatny w jednym banku, a w innym darmowy?
Banki różnie rozkładają koszt dostępu do systemu rozliczeniowego. Jedne wliczają go w miesięczną opłatę za konto i nie pobierają nic za pojedyncze zlecenie. Inne zostawiają konto darmowe, ale liczą sobie za każdy przelew natychmiastowy osobno. Ten sam mechanizm kosztowy obsługują więc dwoma różnymi modelami cenowymi. Wybierz model dopasowany do liczby przelewów, które wysyłasz w miesiącu.
Ile kosztuje przelew natychmiastowy w 2025 roku?
W polskich bankach detalicznych to zwykle 3-6 zł za zlecenie poza pakietem konta. W pakietach z miesięczną opłatą przelew jest bezpłatny albo objęty limitem kilku zleceń w miesiącu. W kontach firmowych stawki zaczynają się od 0 zł w droższych pakietach i sięgają 5 zł w najtańszych. Duże firmy negocjują stawki indywidualnie.
Czy przelew natychmiastowy da się cofnąć?
Nie, po rozliczeniu nie ma takiej możliwości. Bank nie może zabrać pieniędzy z rachunku odbiorcy bez jego zgody. Zostaje droga cywilna, czyli wezwanie do zwrotu, a potem pozew. Inaczej wygląda sytuacja, gdy zlecenie jeszcze nie zostało rozliczone, na przykład gdy bank wstrzymał je z powodu podejrzenia oszustwa. Wtedy istnieje szansa na interwencję.
Czy opłata za przelew natychmiastowy jest kosztem uzyskania przychodu?
Tak, jeśli rachunek służy działalności gospodarczej. Opłaty bankowe związane z prowadzoną działalnością zaliczasz do kosztów uzyskania przychodu i wykazujesz w księdze przychodów i rozchodów albo w księgach rachunkowych. VAT od tej opłaty nie odliczysz, bo usługi bankowe są zwolnione z tego podatku. Zachowaj wyciąg bankowy jako dowód poniesienia wydatku.
Czy zwykły przelew Elixir jest darmowy?
Dla klienta zwykle tak, choć bank ponosi koszt rozliczenia sesji. W kontach osobistych przelewy w złotych w obrębie Elixiru nie są obciążone opłatą. W kontach firmowych bywa różnie: w pakiecie są bezpłatne, poza pakietem mogą kosztować kilkadziesiąt groszy za zlecenie. Elixir działa w dni robocze w kilku sesjach, więc pieniądze docierają tego samego albo następnego dnia roboczego.
Jak zrobić darmowy przelew natychmiastowy?
Sprawdź trzy rzeczy. Po pierwsze, czy odbiorca nie ma rachunku w Twoim banku, bo przelew wewnętrzny jest natychmiastowy i bezpłatny. Po drugie, czy Twój pakiet konta obejmuje darmowe przelewy natychmiastowe. Po trzecie, czy nie wystarczy przelew na telefon BLIK albo zwykły Elixir zlecony przed ostatnią sesją dnia. Każda z tych opcji pozwala uniknąć opłaty.